Mua bất động sản tại Việt Nam theo hình thức trả chậm (trả góp) áp dụng được cho cả công dân trong nước và người nước ngoài. Hình thức này thường được ký kết trực tiếp với chủ đầu tư ở giai đoạn đang xây dựng (off-plan) và được chia thành nhiều đợt cho đến khi bàn giao nhà, với thời gian từ 1 đến 3 năm và không tính lãi suất.
Vì vay thế chấp tại Việt Nam đối với người mua nước ngoài trên thực tế vẫn là một công cụ khó tiếp cận, nên việc mua bất động sản trả góp từ chủ đầu tư đang có nhu cầu cực kỳ cao.
Thị trường bất động sản địa phương cung cấp một trong những hệ thống lịch thanh toán đa dạng và linh hoạt nhất tại Châu Á. Người mua nước ngoài có thể lựa chọn từ nhiều mô hình thanh toán có cấu trúc khác nhau, mỗi mô hình đều được điều chỉnh phù hợp với các mục tiêu đầu tư khác nhau.
Việc hiểu rõ các tiến độ thanh toán này là vô cùng quan trọng, bởi vì:
- Mức chiết khấu có thể lên tới 12%.
- Cấu trúc thanh toán ảnh hưởng đáng kể đến tỷ suất sinh lợi ROI.
- Một số chương trình bao gồm tiền thưởng cho việc thanh toán sớm.
- Một số lựa chọn sẽ có lợi hơn đối với người nước ngoài.
Trong bài viết này, chúng ta sẽ cùng phân tích chi tiết từng mô hình thanh toán, cơ chế đòn bẩy tài chính và các quy tắc tính toán cơ bản khi mua các dự án nhà ở mới tại Việt Nam.
4 mô hình lịch thanh toán chính
Lịch thanh toán gắn liền với tiến độ xây dựng
(Thanh toán theo tiến độ xây dựng)
Đây là cấu trúc thanh toán truyền thống của Việt Nam được áp dụng bởi phần lớn các chủ đầu tư.
Các khoản thanh toán được gắn trực tiếp với tiến độ thi công công trình.
Cấu trúc điển hình
| Giai đoạn xây dựng / Sự kiện | Phần trăm giá trị |
|---|---|
| Ký hợp đồng mua bán (SPA) | 10% |
| Hoàn thành móng | 10% |
| Đổ sàn tầng 5 | 10% |
| Đổ sàn tầng 10 | 10% |
| Cất nóc tòa nhà | 10% |
| Hoàn thành xây thô block | 25% |
| Bàn giao chìa khóa | 5% |
| Nhận Sổ hồng - Pink Book (đôi khi thanh toán muộn hơn) | 5% |
Ưu điểm: Độ an toàn cao (bạn chỉ trả tiền cho những gì đã được xây dựng xong).
Nhược điểm: Mức chiết khấu tối thiểu (0–3%), thời gian phụ thuộc vào tốc độ thi công của công trình.
Phù hợp với: Những người lần đầu mua nhà tại Việt Nam hoặc muốn nhìn thấy tiến độ thực tế tại công trường trước khi xuống tiền.
Lịch thanh toán gắn liền với thời gian cố định
(Thanh toán theo thời gian cố định)
Các khoản thanh toán được thực hiện theo các mốc ngày tháng lịch cố định, không phụ thuộc vào tiến độ xây dựng.
Ví dụ
| Giai đoạn / Thời hạn thanh toán | Phần trăm giá trị |
|---|---|
| Ký hợp đồng mua bán (SPA) | 10% |
| Sau 3 tháng | 15% |
| Sau 6 tháng | 10% |
| Sau 9 tháng | 10% |
| Sau 12 tháng | 10% |
| Sau 15 tháng | 10% |
| Bàn giao chìa khóa | 30% |
Ưu điểm: Bạn biết trước thời điểm và số tiền cần đóng. Thêm vào đó, các chủ đầu tư thường đưa ra mức chiết khấu hấp dẫn (3–5%).
Nhược điểm: Phải thanh toán đúng lịch trình ngay cả khi công trình bất ngờ bị chậm tiến độ.
Phù hợp với: Những ai cần một kế hoạch thanh toán rõ ràng mà không bị phụ thuộc vào tiến độ của chủ đầu tư.
Thanh toán hàng tháng thấp + Khoản thanh toán lớn khi nhận bàn giao
(Thanh toán hàng tháng + một khoản lớn khi bàn giao)
Hình thức này ngày càng trở nên phổ biến đối với người mua nước ngoài. Mô hình này giúp giảm bớt áp lực tài chính trong suốt quá trình xây dựng.
Cấu trúc
| Giai đoạn / Loại thanh toán | Phần trăm giá trị |
|---|---|
| Thanh toán hàng tháng | 1–3% mỗi tháng |
| Khoản thanh toán còn lại khi bàn giao chìa khóa | 40–50% |
Ưu điểm: Các khoản thanh toán hàng tháng không gây áp lực lớn về tài chính trong quá trình xây dựng.
Nhược điểm: Hầu như không có chiết khấu (0–2%), bạn cần chuẩn bị sẵn sàng một khoản tiền lớn ở giai đoạn cuối.
Phù hợp với: Những ai chưa có sẵn toàn bộ số tiền ở hiện tại, nhưng biết chắc chắn nguồn tiền sẽ về kịp thời điểm bàn giao nhà (ví dụ: từ việc bán tài sản khác hoặc tiền thưởng hàng năm).
Kế hoạch thanh toán nhanh với tỷ trọng lớn (50–70–95%)
(Thanh toán nhanh – nhận ưu đãi lớn)
Đây là chương trình có mức chiết khấu tối đa.
Các phương án
| Mức trả trước | Mức chiết khấu |
|---|---|
| Trả trước 50% | 5–7% |
| Trả trước 70% | 7–10% |
| Trả trước 95% | 10–12% (đôi khi cao hơn) |
Ưu điểm: Mức chiết khấu tối đa và giá trên mỗi mét vuông thấp nhất.
Nhược điểm: Phải có sẵn toàn bộ số tiền ngay từ đầu; có rủi ro nếu dự án vẫn đang trong giai đoạn làm móng.
Phù hợp với: Các nhà đầu tư có dòng vốn nhàn rỗi lớn, hướng tới mục tiêu bán lại căn hộ ngay tại thời điểm bàn giao.
Bảng tổng hợp: So sánh các lịch thanh toán
| Kế hoạch thanh toán | Rủi ro | Tính thanh khoản | Chiết khấu | Phù hợp nhất cho |
|---|---|---|---|---|
| Gắn liền với xây dựng | Thấp | Trung bình | 0–3% | Người mua mới, thận trọng |
| Gắn liền với thời gian | Trung bình | Trung bình | 3–5% | Nhà đầu tư có nguồn thu nhập dự kiến |
| Thanh toán hàng tháng thấp + phần còn lại | Trung bình | Thấp ở giai đoạn đầu | 0–2% | Người tìm kiếm sự linh hoạt |
| Thanh toán nhanh trả trước | Cao | Cao | 5–12% | Nhà đầu tư chuyên nghiệp |
Lựa chọn kế hoạch thanh toán phù hợp
Khi lựa chọn phương án thanh toán, người mua nước ngoài nên dựa vào hai yếu tố chính sau đây:
1. Tính thanh khoản và sự ổn định của dòng tiền:
Thu nhập ổn định → chọn lịch thanh toán gắn liền với thời gian
Thu nhập không đoán trước → chọn thanh toán hàng tháng thấp
Khoản tích lũy lớn → chọn các gói trả trước sớm (50–95%)
2. Chiến lược đầu tư của bạn:
Sở hữu lâu dài để ở → chọn lịch thanh toán gắn liền với tiến độ xây dựng
Bán lại nhanh chóng → chọn thanh toán trước nhanh 70–95%
Lợi nhuận cho thuê → phụ thuộc vào thời điểm bàn giao và đưa dự án vào vận hành
Sau khi bàn giao chìa khóa thành công, người mua nước ngoài sẽ trở thành chủ sở hữu hợp pháp và bắt đầu chịu trách nhiệm về các chi phí vận hành (như phí quản lý - management fee) cũng như tuân thủ các nghĩa vụ tài chính.
Cấu trúc thanh toán cho các bất động sản đã hoàn thành
Các bất động sản đã hoàn thiện (hàng sơ cấp từ chủ đầu tư hoặc thị trường thứ cấp) tuân theo một quy tắc khác:
Kho hàng của chủ đầu tư
Người mua thanh toán 95% trả trước và nhận chìa khóa ngay lập tức.
Thị trường thứ cấp
- Chuyển nhượng HĐMB (SPA) → thường là 95–100%
- Bàn giao Sổ hồng (Pink Book) → vào đúng ngày công chứng (người mua thanh toán đầy đủ cho người bán)
Đòn bẩy tài chính: Hình thức trả góp làm tăng ROI như thế nào (Case study The Felix)
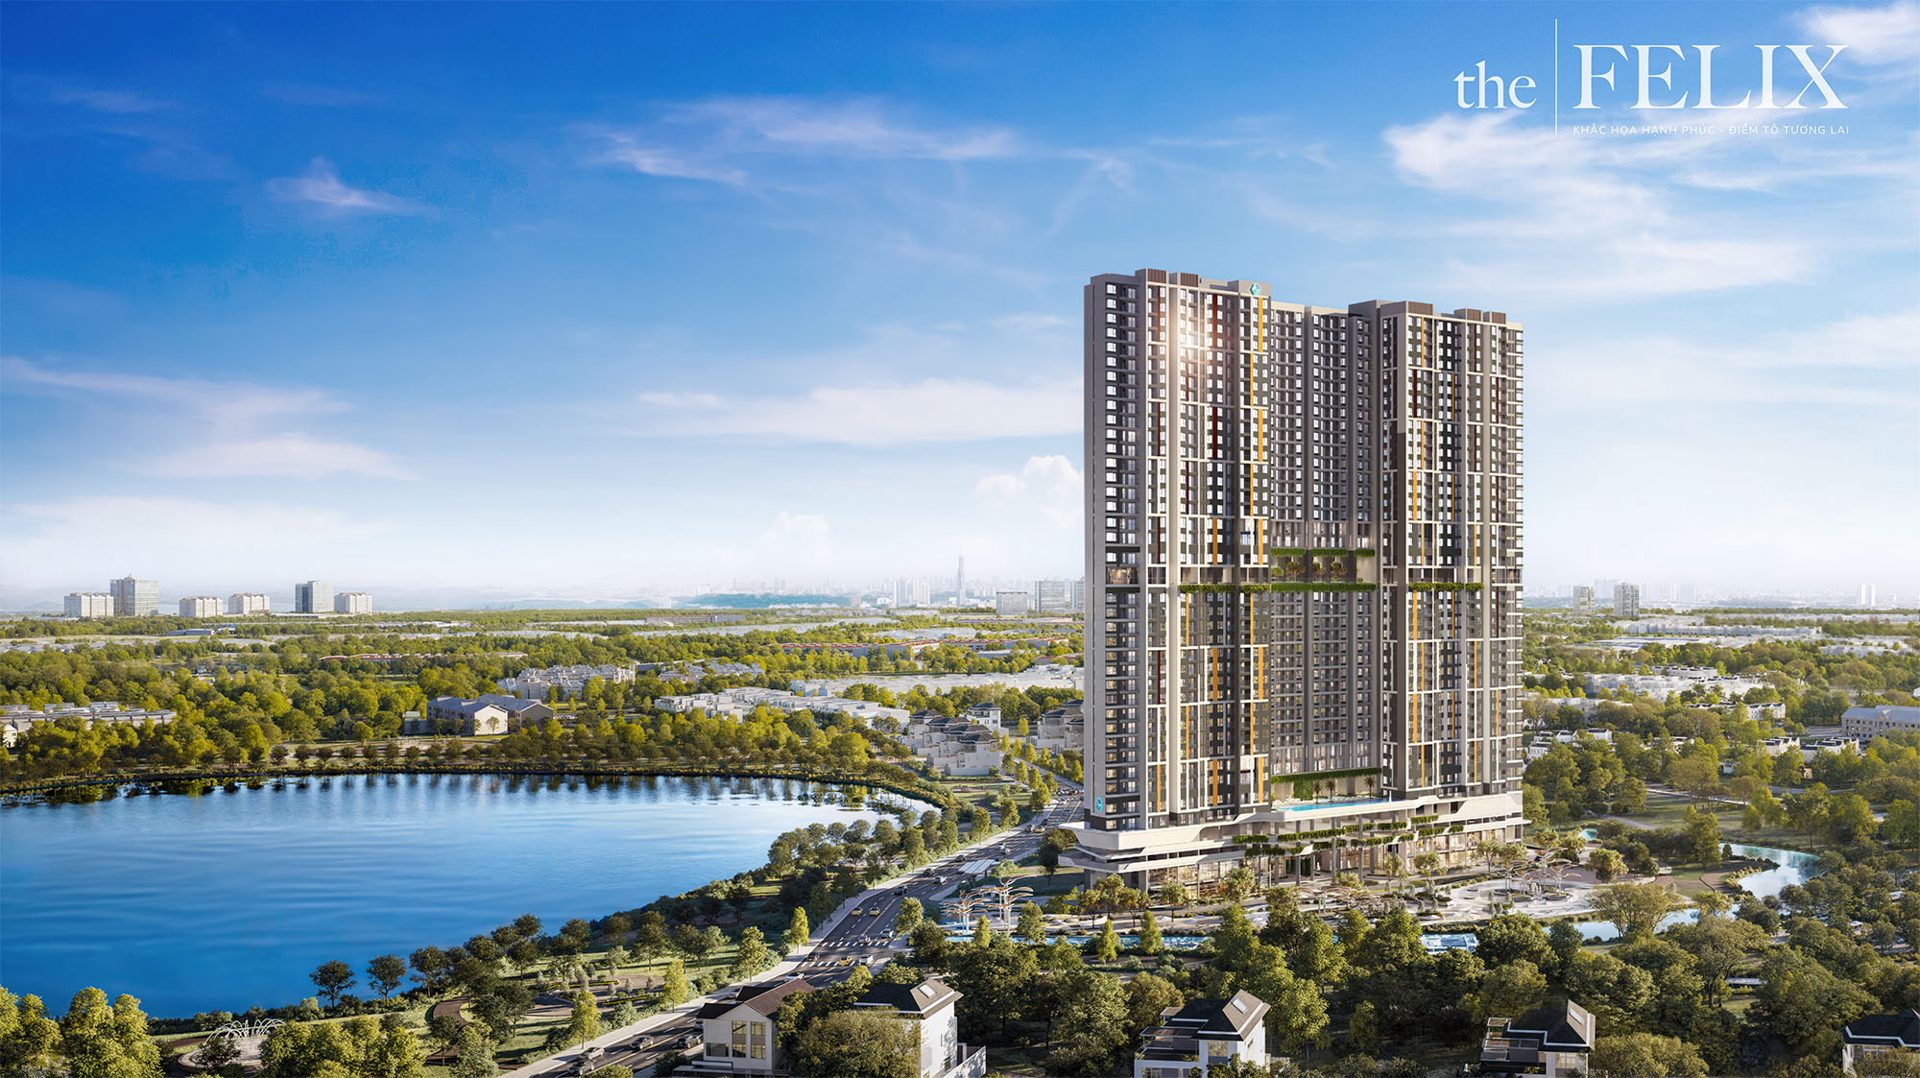 Tại Việt Nam, mua trả góp chính là một dạng đòn bẩy tài chính. Lợi nhuận không được tính trên toàn bộ giá trị căn hộ, mà tính trên số tiền thực tế mà bạn đã bỏ ra đầu tư.
Ví dụ thực tế từ đội ngũ của chúng tôi:
Vào tháng 7 năm 2025, khách hàng của chúng tôi đã đầu tư vào dự án The Felix (Bình Dương). Trong vòng 6 tháng, giá trị thị trường của các căn hộ tương tự đã tăng khoảng 18,4%.
Vì việc thanh toán được chia theo tiến độ, tại thời điểm định giá lại, nhà đầu tư mới chỉ thanh toán khoảng một nửa giá trị căn hộ. Mức tăng trưởng giá trị không chia trên tổng giá trị của tài sản, mà chia trên số vốn thực tế đã đầu tư. Kết quả là tỷ suất sinh lợi trên vốn đầu tư (ROI) đạt tới 42%. Hình thức trả góp đã khuếch đại kết quả đầu tư.
Bài viết chi tiết phân tích case study này có trong bài «Chiến lược tăng trưởng cấu trúc: Các hành lang công nghiệp Việt Nam tạo ra lợi nhuận cho nhà đầu tư như thế nào».
Việc lựa chọn khéo léo lịch trình trả góp kết hợp với sự hỗ trợ chuyên nghiệp ở mỗi giai đoạn sẽ giúp giảm thiểu rủi ro và gia tăng tiềm năng sinh lợi nhuận khi đầu tư vào thị trường bất động sản đang phát triển tại Việt Nam.
VINPROP hỗ trợ như thế nào trong việc mua bất động sản
Tư vấn đầu tư và hỗ trợ giao dịch
Chúng tôi lựa chọn các dự án phù hợp với ngân sách và mục tiêu đầu tư, so sánh các dự án cùng điều kiện trả góp, tính toán khả năng sinh lời tiềm năng và đồng hành cùng giao dịch từ khâu đặt cọc cho đến khi hoàn tất thủ tục.
Kiểm tra các tài liệu pháp lý của dự án và điều khoản hợp đồng, phân tích các nghĩa vụ của chủ đầu tư, quyền lợi của người mua cũng như các rủi ro có thể phát sinh trong giao dịch.
Đảm nhận các vấn đề liên quan đến việc sở hữu tài sản sau khi nhận chìa khóa: giám sát tình trạng bất động sản, tương tác với ban quản lý tòa nhà và tổ chức bảo trì định kỳ.
Hoàn thiện nội thất và trang thiết bị
Hỗ trợ chuẩn bị căn hộ để ở hoặc cho thuê — từ việc lựa chọn nội thất, thiết bị gia dụng cho đến hoàn thiện toàn bộ không gian căn hộ.
FAQ
Căn hộ tại Việt Nam có giá bao nhiêu?
Giá căn hộ tại Việt Nam phụ thuộc vào phân khúc, vị trí và tiến độ xây dựng của dự án. Trên thị trường sơ cấp tại các khu vực đang phát triển và khu vực du lịch (ví dụ như Bình Dương hoặc các huyện vùng ven), giá khởi điểm từ 1,5–2 tỷ đồng (khoảng từ 60.000–80.000 USD). Tại các đô thị lớn (TP.HCM, Hà Nội) đối với phân khúc trung cấp và cao cấp, giá khởi điểm từ 3.000 USD/m2 trở lên, trong khi các sản phẩm hạng sang có thể có giá cao hơn đáng kể.
Việc mua bất động sản tại Việt Nam mang lại những lợi ích gì?
Đối với nhà đầu tư nước ngoài, việc mua bất động sản tại Việt Nam trước hết là cơ hội để bảo vệ và gia tăng vốn, đạt được lợi nhuận cao từ việc bán lại trên thị trường đang phát triển hoặc có được nguồn thu nhập thụ động ổn định từ việc cho thuê.
Khi mua nhà ở, giao dịch được thực hiện thông qua hợp đồng mua bán (SPA) và sau đó nhận giấy chứng nhận quyền sở hữu (Sổ hồng - Pink Book) theo các hạn mức quy định của pháp luật (tối đa 30% đối với chung cư).
Cần lưu ý rằng việc sở hữu bất động sản tại Việt Nam không tự động mang lại quyền định cư (thẻ tạm trú TRC) hay quyền công dân.
Có thể thanh toán tiền trả góp bằng tiền mặt USD hoặc Euro không?
Không. Theo luật pháp Việt Nam, tất cả các giao dịch thanh toán với chủ đầu tư phải được thực hiện nghiêm ngặt qua hình thức chuyển khoản không dùng tiền mặt và chỉ bằng đồng Việt Nam (VND).
Có thể vay thế chấp mua nhà tại Việt Nam không?
Kể từ năm 2025, Luật Nhà ở mới tại Việt Nam đã chính thức cho phép người nước ngoài vay thế chấp, tuy nhiên trên thực tế việc người không cư trú (không phải là người có thẻ thường trú dài hạn hợp lệ) tiếp cận được khoản vay này là vô cùng khó khăn. Các ngân hàng nội địa yêu cầu phải có việc làm chính thức tại Việt Nam, giấy phép lao động (Work Permit), thẻ tạm trú (TRC) và thu nhập địa phương ổn định được chứng minh.
Vì lý do này, phần lớn người mua và nhà đầu tư nước ngoài đều sử dụng hình thức trả góp không lãi suất trực tiếp từ các chủ đầu tư.